Thị trường ngày 24/9: Dầu hạ nhiệt, vàng chịu sức ép từ Fed, nông sản đồng loạt phân hóa
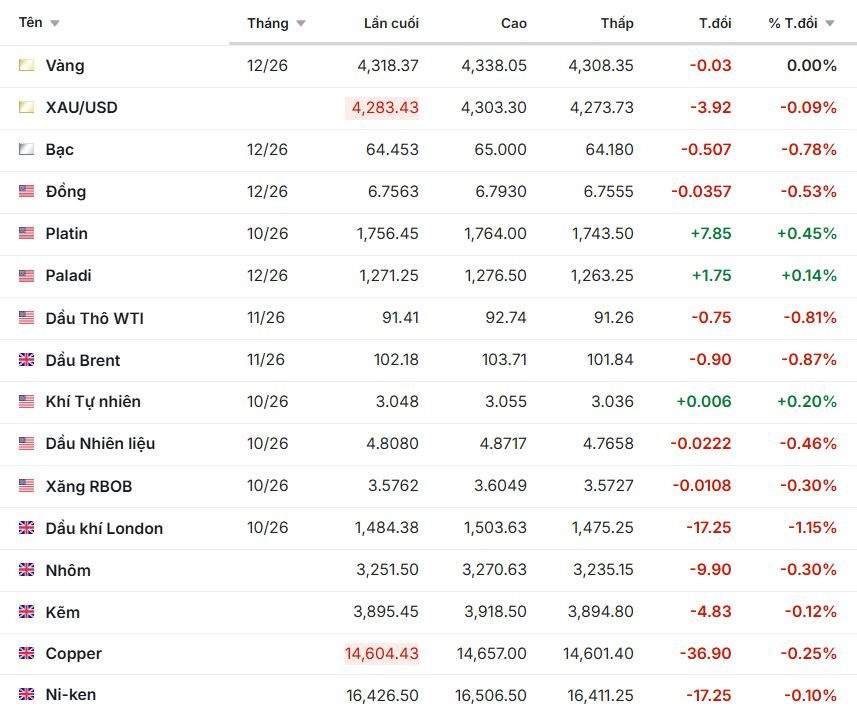
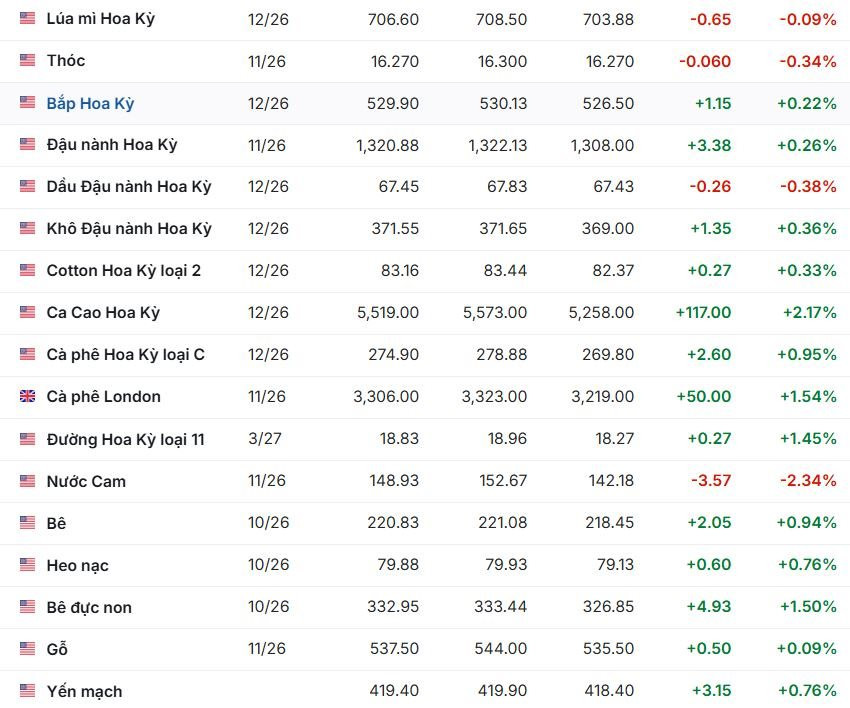
Giá dầu giảm nhẹ sau khi tăng mạnh trong phiên trước, trong khi vàng chịu áp lực từ kỳ vọng Fed tiếp tục thắt chặt chính sách. Ở nhóm nông sản, dầu cọ, cà phê, đường và ca cao đi xuống, còn triển vọng nguồn cung ngô và lúa mì châu Âu bị hạ thấp do thời tiết bất lợi. Khí đốt tự nhiên Mỹ tăng lên mức cao nhất 11 tuần. Thị trường chứng khoán và tiền tệ cũng phản ánh rõ hơn tâm lý thận trọng của nhà đầu tư.
Dầu lao dốc sau khi tăng sốc
Giá dầu lao dốc trong phiên 24/9 sau khi tăng gần 4% trong phiên trước, khi Iran phát tín hiệu vẫn sẵn sàng tham gia các giải pháp ngoại giao nhằm chấm dứt cuộc chiến với Mỹ, dù hai bên vẫn còn bất đồng sâu sắc. Giá dầu Brent giao kỳ hạn giảm mạnh xuống 97,31 USD/thùng, trong khi dầu West Texas Intermediate (WTI) giảm nhẹ 59 cent, tương đương 0,7%, xuống 91,56 USD/thùng.
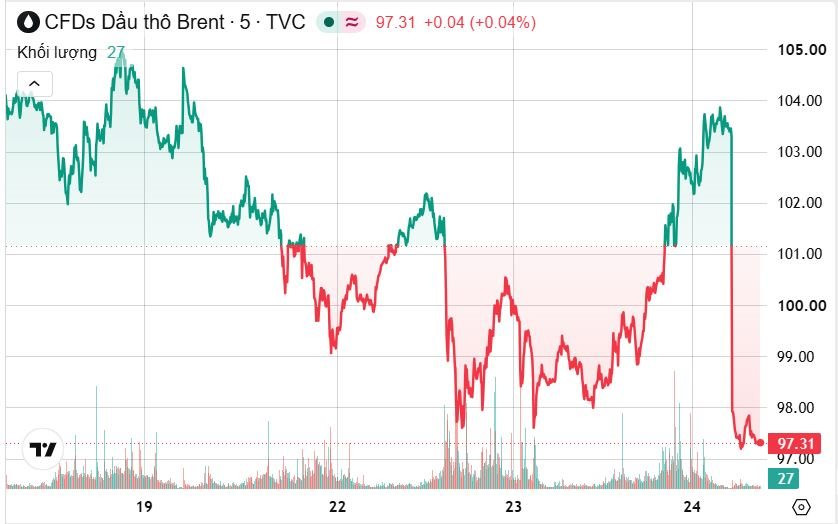
Dầu Brent tăng mạnh rồi lại giảm sốc
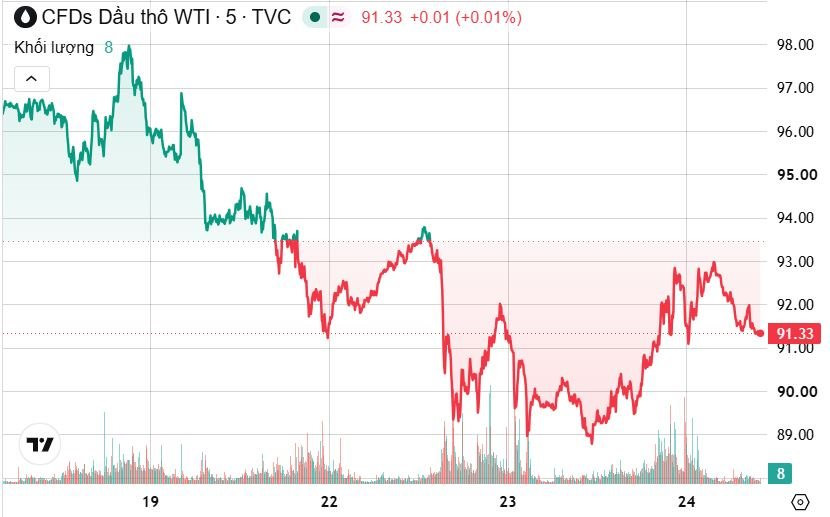
Dầu WTI giảm nhẹ hơn
Diễn biến giá cho thấy mức độ nhạy cảm của dầu trước các tín hiệu địa chính trị. Phiên 23/9, Brent từng tăng 2,84 USD lên 103,09 USD/thùng, trong khi WTI tăng 69 cent, tương đương 0,76%, lên 91,21 USD/thùng. Trước đó nữa, Brent đã có lúc giảm xuống 97,36 USD/thùng, mức thấp nhất kể từ ngày 8/9, trong khi WTI cũng chạm mức thấp nhất kể từ ngày 1/9 do nguồn cung Trung Đông được cải thiện và kỳ vọng về một thỏa thuận hòa bình giữa Washington và Tehran.
Theo nguồn tin được Reuters dẫn lại, Tehran đang xem xét phản hồi của Washington đối với các đề xuất hòa bình, trong đó có việc dỡ bỏ lệnh phong tỏa hải quân của Mỹ đối với các cảng Iran và mở lại Hormuz. Hai bên đã thảo luận gián tiếp về khả năng mở lại tuyến hàng hải quan trọng này. Một quan chức cấp cao Iran cho rằng Hormuz có thể mở cửa trở lại trong vòng 7 ngày nếu Mỹ giảm áp lực quân sự và dỡ bỏ phong tỏa các cảng Iran, trong khi một quan chức an ninh Iran trước đó tuyên bố eo biển này sẽ chưa mở lại nếu các điều kiện của Tehran chưa được đáp ứng.
Saudi Arabia đã nối lại hoạt động đường ống dẫn dầu Đông-Tây ra Biển Đỏ, đồng thời chào bán thêm dầu cho các nhà máy lọc dầu châu Á từ những địa điểm nằm ngoài eo biển Hormuz. Iraq cho biết đang xuất khẩu hơn 3 triệu thùng/ngày và dự kiến tăng xuất khẩu qua Thổ Nhĩ Kỳ lên hơn 600.000 thùng/ngày.
Giá dầu diesel siêu ít lưu huỳnh giảm khoảng 5% trong phiên giữa trưa sau thông tin chính quyền Mỹ có thể chuẩn bị kế hoạch cấm xuất khẩu diesel trong 90 ngày, nhưng Nhà Trắng phủ nhận thông tin này. Sau đó, Bloomberg dẫn nguồn tin cho biết Bộ trưởng Năng lượng Mỹ đã yêu cầu các lãnh đạo ngành dầu mỏ chuẩn bị cho khả năng Mỹ hạn chế xuất khẩu diesel. Trước đó, ông Wright từng cho rằng lệnh cấm như vậy sẽ không hiệu quả, trong khi các nhà phân tích cảnh báo động thái này có thể làm trầm trọng thêm thiếu hụt nguồn cung toàn cầu.
Trong khi đó, số liệu của EIA cho thấy tồn kho dầu thô Mỹ tăng 3 triệu thùng lên 426,4 triệu thùng trong tuần trước, trái với dự báo giảm 641.000 thùng của các nhà phân tích được Reuters khảo sát. Lượng dự trữ nhiên liệu giảm.
Vàng chịu sức ép
Giá vàng giảm nhẹ trong ngày 24/9 khi đồng USD mạnh lên và lợi suất trái phiếu tăng, trong bối cảnh thị trường gia tăng kỳ vọng Fed sẽ tiếp tục thắt chặt chính sách tiền tệ. Giá vàng giao ngay giảm 0,1% xuống 4.281,98 USD/ounce, trong khi vàng tương lai giao tháng 12 của Mỹ gần như không đổi ở 4.317,50 USD/ounce.
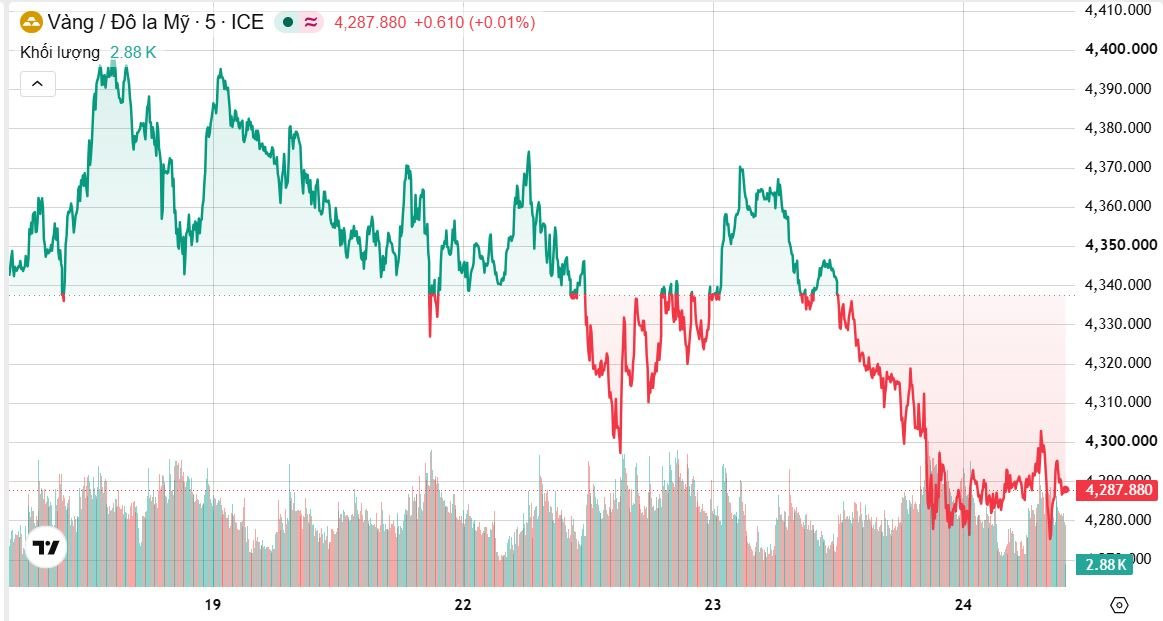
Giá vàng tiếp tục trong vùng đỏ khi chưa tìm được động lực tăng
Áp lực đối với kim loại quý đến từ kỳ vọng lãi suất duy trì ở mức cao trong thời gian dài, biến động của đồng USD và lợi suất trái phiếu kho bạc, bên cạnh những diễn biến tại Trung Đông có thể tác động đến nguồn cung năng lượng. Fed đã tăng lãi suất chuẩn thêm 25 điểm cơ bản lên 3,75%-4,00% trong tuần trước. Thị trường đang đặt cược vào khả năng chính sách tiếp tục được thắt chặt tại cuộc họp cuối tháng 10.
Ở nhóm kim loại quý khác, bạc giao ngay giảm 0,6% xuống 64,07 USD/ounce, bạch kim tăng 0,2% lên 1.754,05 USD/ounce, trong khi palladium giảm 0,1% xuống 1.260,70 USD/ounce. Các kim loại quý có thể thiếu định hướng rõ ràng trong kịch bản cơ sở, dù biến động vẫn có thể cao, và vàng có khả năng tiếp tục giao dịch quanh mức trung bình 4.200 USD/ounce trong vài quý tới.
USD lên cao nhất hai tháng
Đồng USD duy trì gần mức cao nhất 2 tháng sau khi các số liệu PMI khả quan làm gia tăng lo ngại lạm phát và kỳ vọng Fed tiếp tục nâng lãi suất. Chỉ số USD ở 101,1, trong khi euro giảm xuống 1,1378 USD, mức thấp nhất hai tháng. Bảng Anh giảm xuống gần mức thấp nhất ba tháng, ở 1,3231 USD.
Một cuộc đấu giá trái phiếu Kho bạc Mỹ kỳ hạn 5 năm kém tích cực đã khiến lợi suất tăng trên toàn bộ đường cong, với lợi suất kỳ hạn 5 năm vượt 5% lần đầu tiên kể từ năm 2007. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ổn định ở 5,11%, sau khi đạt mức cao nhất kể từ năm 2007 trong phiên trước.
Tại Nhật Bản, lợi suất trái phiếu chính phủ kỳ hạn 10 năm tăng 8 điểm cơ bản lên 3,06%, mức cao nhất kể từ tháng 8/1996, trong khi lợi suất kỳ hạn 30 năm tăng 5,5 điểm cơ bản lên 4,12%. Đồng yên tăng 0,24% lên 157,91 yên/USD trong một diễn biến khác, nhưng vẫn quanh vùng thấp nhất ba tuần. Đồng AUD ở 0,7035 USD, giảm 0,07%; NZD ở 0,5676 USD; nhân dân tệ ngoài khơi ổn định tại 6,7119 CNY/USD.
Chứng khoán châu Á phân hóa, Bitcoin và Ether tăng nhẹ
Thị trường chứng khoán châu Á diễn biến trái chiều trong bối cảnh nhà đầu tư cân nhắc tác động của lợi suất trái phiếu cao, căng thẳng Trung Đông và triển vọng quan hệ thương mại Mỹ-Trung. Chỉ số MSCI châu Á ngoại trừ Nhật Bản giảm 0,64%, Nikkei 225 tăng 1,73%, trong khi S&P/ASX 200 của Australia giảm 1,2%, chạm mức thấp nhất trong hơn ba tháng.
Chuyến thăm Mỹ đầu tiên của Chủ tịch Trung Quốc Tập Cận Bình sau gần 3 năm cũng được thị trường theo dõi. Washington và Bắc Kinh có thể gia hạn thỏa thuận đình chiến thương mại kéo dài 11 tháng, trong khi các vấn đề thương mại, công nghệ, Đài Loan và Tehran vẫn là những yếu tố có thể tác động đến quan hệ song phương.
Các hợp đồng tương lai chứng khoán châu Âu cũng giảm, với Euro Stoxx 50 giảm 0,33% xuống 6.304,00, DAX giảm 0,33% xuống 25.525,00 và FTSE giảm 0,35% xuống 10.739,50. Trên thị trường tài sản số, Bitcoin tăng nhẹ 0,07% lên 84.288,53 USD, còn Ether tăng 0,46% lên 2.683,24 USD.
Dầu cọ giảm phiên thứ tư liên tiếp
Giá dầu cọ Malaysia tiếp tục giảm phiên thứ tư liên tiếp do lo ngại tồn kho tăng và nhu cầu yếu. Hợp đồng dầu cọ chuẩn giao tháng 12 trên Bursa Malaysia giảm 42 ringgit, tương đương 0,87%, xuống 4.768 ringgit (1.169,49 USD)/tấn.
Thị trường dự kiến tồn kho dầu cọ Malaysia cuối tháng 9 có thể tăng lên khoảng 3 triệu tấn hoặc cao hơn, trong bối cảnh sản lượng tăng hai chữ số. Các chuyên gia giám định hàng hóa ước tính xuất khẩu sản phẩm dầu cọ của Malaysia trong giai đoạn 1-20/9 giảm từ 12,8% đến 24,7% so với tháng trước.
Dầu đậu nành trên Đại Liên giảm 0,27%, dầu cọ giảm 1,43%, còn dầu đậu nành trên CBOT giảm 0,63%. Giá dầu thô giảm cũng khiến dầu cọ kém hấp dẫn hơn đối với nguyên liệu sản xuất nhiên liệu sinh học. Trong niên vụ 2026/27, nhập khẩu đậu nành của EU đạt 2,67 triệu tấn tính đến ngày 20/9, giảm 14% so với cùng kỳ năm trước, trong khi nhập khẩu dầu cọ giảm 26% xuống 0,56 triệu tấn.
Cà phê giảm sâu, đường và ca cao tiếp tục chịu áp lực
Giá Arabica giảm 0,55% xuống 2,7080 USD/pound, sau khi chạm 2,7065 USD/pound, mức thấp nhất trong ba tháng. Dự báo mưa tại một số khu vực trồng cà phê của Brazil đang hỗ trợ độ ẩm đất và triển vọng ra hoa, trong khi quá trình phát triển quả cà phê tại Việt Nam cũng được hỗ trợ bởi lượng mưa và độ ẩm thuận lợi.
Tồn kho Arabica được chứng nhận trên sàn giao dịch tăng lên 256.678 bao tính đến ngày 22/9, từ mức thấp nhất 27 năm là 217.646 bao một tuần trước đó, nhưng vẫn thấp hơn đáng kể so với 643.341 bao cùng thời điểm năm ngoái. Robusta giảm 1,1% xuống 3.224 USD/tấn, sau khi chạm mức thấp nhất ba tháng rưỡi là 3.218 USD/tấn.
Giá đường thô giảm 0,3% xuống 17,54 cent/pound, trong khi đường trắng giảm 1% xuống 502,60 USD/tấn. Nguồn cung hiện vẫn dồi dào, dù triển vọng trung hạn có thể chịu ảnh hưởng nếu El Niño làm giảm sản lượng tại những nước sản xuất lớn như Ấn Độ và Thái Lan. Giá ca cao London giảm 1,1% xuống 3.954 bảng Anh/tấn, còn ca cao New York giảm 1,55% xuống 5.318 USD/tấn, trong bối cảnh thị trường vẫn khó hấp thụ lượng dư thừa lớn của niên vụ 2025/26.
Nắng nóng và hạn hán làm giảm dự báo ngô, lúa mì châu Âu
Thời tiết tiếp tục tạo ra sự phân hóa đáng kể trên thị trường ngũ cốc châu Âu. Hiệp hội thương mại ngũ cốc Coceral hạ mạnh dự báo sản lượng ngô của EU năm nay xuống 48,6 triệu tấn, từ 52,7 triệu tấn dự kiến hồi tháng 7 và thấp hơn 14% so với năm trước do nắng nóng, khô hạn gây thiệt hại mùa màng.
Pháp là nước chịu điều chỉnh giảm lớn nhất, với sản lượng ngô dự kiến chỉ còn 7,6 triệu tấn, từ 9,4 triệu tấn hồi tháng 7. Tại Hungary, dự báo sản lượng giảm xuống 1,9 triệu tấn, từ 3,1 triệu tấn. Dự báo lúa mì mềm tại EU và Anh cũng được hạ xuống 137,5 triệu tấn, từ 140,8 triệu tấn trước đó và giảm gần 8% so với cùng kỳ năm ngoái.
Riêng EU được dự báo thu hoạch 126,2 triệu tấn lúa mì mềm, giảm 1,1 triệu tấn so với ước tính trước đó, trong đó Đức và Ba Lan chịu ảnh hưởng đáng kể hơn Pháp do các đợt nắng nóng. Ngược lại, sản lượng hạt cải dầu của EU và Anh năm 2026 được điều chỉnh tăng nhẹ lên 21,3 triệu tấn, từ 21,2 triệu tấn, nhờ diện tích gieo trồng tăng và thiệt hại do sóng nhiệt thấp hơn so với các loại cây trồng khác.
Khí đốt lên cao nhất 11 tuần
Giá khí đốt tự nhiên kỳ hạn của Mỹ tăng khoảng 2,6%, lên mức cao nhất 11 tuần trong phiên 23/9, được hỗ trợ bởi dự báo thời tiết mát hơn theo mùa trong hai tuần tới, sản lượng giảm và xuất khẩu LNG tăng. Hợp đồng khí đốt tháng 10 trên NYMEX tăng 7,6 cent, tương đương 2,6%, lên 3,041 USD/triệu BTU, gần mức đóng cửa cao nhất kể từ ngày 8/7.
Trên thị trường quốc tế, khí đốt được giao dịch quanh 24 USD/mmBtu theo chuẩn Dutch Title Transfer Facility tại châu Âu và 26 USD/mmBtu theo chuẩn Japan-Korea Marker tại châu Á.
Giá một số hàng hóa, ghi nhận sáng 24/9: