
Cao su Việt đứng top xuất khẩu, vì sao vẫn khó tạo sức nặng trên thị trường?
Giá cao su thế giới đang nhích lên, nhưng Việt Nam vẫn khó biến lợi thế sản lượng và xuất khẩu thành “quyền lực” trên thị trường. Chế biến sâu còn hạn chế, thương hiệu chưa đủ mạnh và khả năng chi phối chuỗi giá trị thấp đang buộc ngành phải đổi cách chơi để nâng giá trị, tăng tiếng nói.
Giá cao su kỳ hạn tại các sàn giao dịch chủ chốt ở châu Á trong 20 ngày đầu tháng 9/2026 có xu hướng tăng. Lo ngại thời tiết bất lợi có thể ảnh hưởng nguồn cung tại Đông Nam Á đang hỗ trợ giá. Tuy nhiên, nhu cầu phục hồi chưa đồng đều, trong khi cao su tổng hợp tiếp tục cạnh tranh, khiến đà tăng chưa thực sự bền.
Giá tăng vì thế chưa đủ tạo lực đẩy rõ nét cho xuất khẩu (XK) cao su Việt Nam. Đằng sau vị trí XK thuộc nhóm đầu thế giới vẫn là câu chuyện về khả năng giữ lại giá trị và tạo sức nặng trong chuỗi cung ứng.
Đứng top xuất khẩu nhưng khó tạo sức nặng
Theo ông Nguyễn Viết Tượng, nguyên Phó chủ tịch Hiệp hội Cao su Việt Nam (VRA), vấn đề lớn hơn nằm ở vị thế của ngành trong chuỗi giá trị. Việt Nam có sản lượng và XK cao, nhưng phần giá trị gia tăng và khả năng tác động đến thị trường vẫn hạn chế.
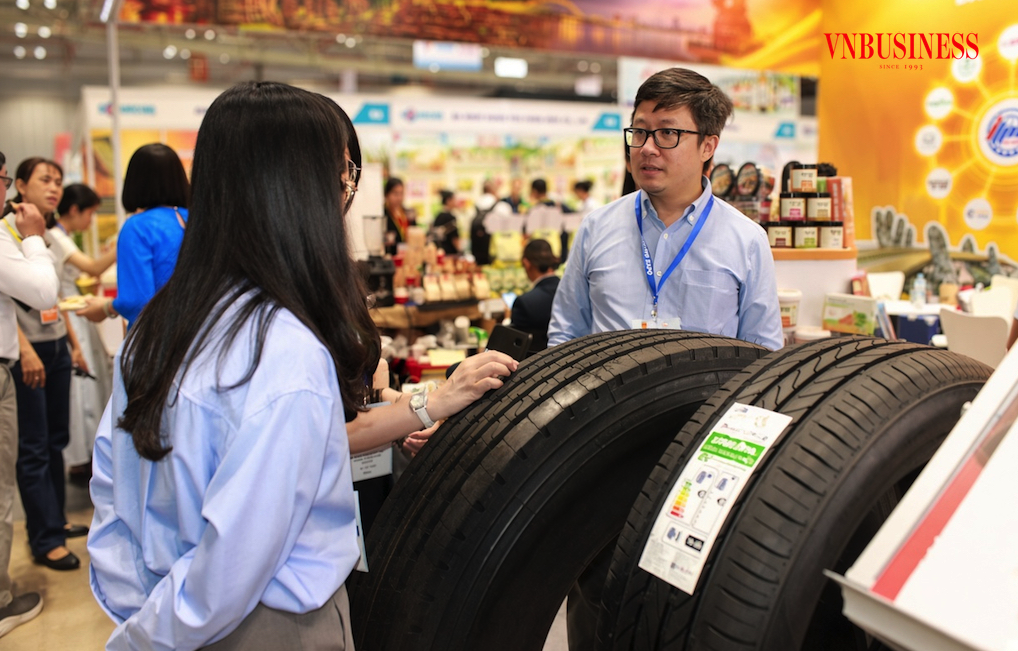
Săm lốp ô tô là một trong những hướng chế biến sâu, giúp ngành cao su Việt nâng giá trị thay vì chủ yếu xuất khẩu nguyên liệu.
Ông Tượng cho biết Việt Nam hiện đứng thứ tư thế giới về sản lượng mủ cao su thiên nhiên, chiếm khoảng 9%; về XK đứng thứ ba, chiếm khoảng 14%, sau Thái Lan và Bờ Biển Ngà. Những con số này cho thấy Việt Nam là một nguồn cung lớn trên thị trường toàn cầu.
Tuy nhiên, cựu phó chủ tịch VRA cho rằng ngành cao su Việt đang mắc “bẫy sản lượng”. Khối lượng cung ứng lớn nhưng giá trị gia tăng còn thấp, do cao su XK vẫn chủ yếu ở dạng nguyên liệu. Khi chưa kiểm soát được nhiều công đoạn trong chuỗi giá trị, khả năng thương lượng về giá, tiêu chuẩn và điều kiện giao dịch cũng khó được cải thiện.
Thực tế thị trường đang cho thấy rõ giới hạn đó. Theo Cục Xuất nhập khẩu (Bộ Công Thương), Trung Quốc vẫn là thị trường XK cao su chủ lực của Việt Nam, nhưng nhu cầu phục hồi chậm đang tạo sức ép lên lượng hàng XK.
Tính riêng 8 tháng đầu năm nay, lượng cao su của Việt Nam xuất sang Trung Quốc giảm 30,1%, trị giá giảm 20,8% so với cùng kỳ năm trước. Khi một thị trường lớn giảm mua, sức ép lập tức truyền về doanh nghiệp (DN) và vùng nguyên liệu.
Không chỉ Trung Quốc, XK sang nhiều thị trường lớn như Nga, Hoa Kỳ, Đức, Pakistan và một số nước châu Âu cũng kém tích cực. Ngược lại, Ấn Độ, Malaysia, Indonesia, Sri Lanka, Hàn Quốc, Đài Loan và Mexico vẫn ghi nhận mức tăng.
Việt Nam có vị trí cao về sản lượng và xuất khẩu cao su, nhưng giá trị giữ lại trong chuỗi còn hạn chế. Xuất khẩu nguyên liệu vẫn chiếm tỷ trọng lớn, trong khi sản phẩm chế biến và thương hiệu chưa đủ mạnh để tạo sức nặng trên thị trường.
Theo Cục Xuất nhập khẩu, sự phân hóa này cho thấy DN còn dư địa mở rộng thị trường, qua đó giảm phụ thuộc vào các điểm đến truyền thống. Tuy nhiên, đa dạng thị trường chỉ là một phần giải pháp nếu sản phẩm XK vẫn tập trung vào nguyên liệu.
Nhưng để tận dụng được những thị trường mới, vấn đề không chỉ nằm ở đầu ra mà còn ở chính sản phẩm. Ông Tượng cho biết Việt Nam hiện có khoảng 15 nhóm sản phẩm cao su XK chủ yếu. Trong đó, lốp xe ô tô chiếm khoảng 69%, còn linh kiện, cao su kỹ thuật, găng tay, đế giày, ống cao su và các sản phẩm khác vẫn chiếm tỷ trọng nhỏ.
Cơ cấu này cho thấy dư địa nâng giá trị còn rất lớn. Khi phần lớn sản phẩm chưa đi sâu vào các công đoạn có hàm lượng công nghệ và yêu cầu kỹ thuật cao, lợi thế về nguồn nguyên liệu khó chuyển thành lợi thế về giá trị.
Đây cũng là điểm khiến ngành cao su đối mặt với một sức ép khác đang đến rất gần. Đó là các tiêu chuẩn xanh và truy xuất nguồn gốc ngày càng trở thành điều kiện để tiếp cận thị trường.
Vượt bộ lọc mới để nâng “quyền lực”
Sức ép này đang chuyển dần từ yêu cầu tuân thủ thành “bộ lọc” đầu vào của các thị trường lớn. EUDR (Quy định chống phá rừng của Liên minh châu Âu) đang đưa yêu cầu về nguồn gốc và truy xuất trở thành điều kiện quan trọng với DN muốn vào thị trường châu Âu. Cao su phải được chứng minh không liên quan đến mất rừng sau ngày 31/12/2020. Dữ liệu cũng phải truy xuất được tới khu đất sản xuất.
Theo lộ trình hiện hành, DN lớn phải tuân thủ từ ngày 30/12/2026, còn doanh nghiệp nhỏ có thời gian đến ngày 30/6/2027. Với ngành có khoảng 87% diện tích do các hộ dưới 3ha quản lý, đây là sức ép không nhỏ. Sản xuất phân tán khiến việc chuẩn hóa quy trình, số hóa dữ liệu và truy xuất nguồn gốc khó hơn.
Khoảng 90% mủ nguyên liệu qua nhiều cấp trung gian, khiến nông hộ xa thị trường và ít tham gia vào khâu tạo giá trị. Vì vậy, cần tổ chức lại chuỗi, kiểm soát vùng trồng, dữ liệu và quy trình để đáp ứng tiêu chuẩn mới, nâng khả năng vào các thị trường yêu cầu cao.
Đây cũng là hướng đi phù hợp với triển vọng thị trường mà Cục Xuất nhập khẩu lưu ý. Triển vọng XK cao su thời gian tới vẫn chịu tác động từ nhu cầu Trung Quốc và biến động giá thế giới. Tuy nhiên, nhu cầu có thể cải thiện khi ngành ô tô, săm lốp và công nghiệp chế biến phục hồi. DN vì thế cần mở rộng thị trường, nâng chất lượng, tăng tỷ trọng sản phẩm chế biến và đáp ứng tốt hơn các tiêu chuẩn quốc tế.
EUDR và các tiêu chuẩn xanh đang đặt ra yêu cầu mới về vùng nguyên liệu, truy xuất và dữ liệu. Đẩy mạnh chế biến, liên kết nông hộ, đa dạng thị trường và xây dựng thương hiệu là cách để ngành cao su Việt nâng giá trị và tạo thêm “quyền lực” trong chuỗi cung ứng.
Muốn làm được điều đó, ngành cao su cần thay đổi trước hết từ cơ cấu sản phẩm, giảm dần sự phụ thuộc vào xuất khẩu nguyên liệu. Ông Nguyễn Viết Tượng cho rằng cần phát triển các sản phẩm có giá trị gia tăng cao như chỉ thun, mủ đặc kỹ thuật và sản phẩm cao su công nghiệp, thay vì chủ yếu bán mủ thô.
Khi đi sâu vào chế biến sẽ giúp DN chủ động hơn về công nghệ, chất lượng, thương hiệu và giá bán. Cùng với đó, DN cần tiếp cận trực tiếp nhà nhập khẩu, khai thác phân khúc riêng và xây dựng thương hiệu.
Không chỉ mở rộng đầu ra, nâng giá trị sản phẩm còn giúp DN đáp ứng tốt hơn từng phân khúc. Tín hiệu từ Ấn Độ cho thấy dư địa này khá rõ. Giá bình quân cao su Việt Nam xuất sang Ấn Độ đạt khoảng 2.168 USD/tấn, tăng 2,7% so với cùng kỳ, trong khi giá từ nhiều nguồn cung lớn khác giảm. Muốn giữ được lợi thế về chất lượng và giá trị, DN phải kiểm soát tốt hơn chất lượng ngay từ vùng nguyên liệu.
Muốn làm được điều đó, cần liên kết DN với nông hộ qua HTX, chuẩn hóa quy trình, số hóa vùng nguyên liệu và truy xuất. DN tăng hợp đồng dài hạn, chia sẻ lợi ích; Nhà nước hỗ trợ dữ liệu, đào tạo tiêu chuẩn và chi phí tuân thủ.
Xa hơn, theo ông Nguyễn Viết Tượng, ngành cao su Việt cần chuyển từ tư duy “chạy theo sản lượng” sang “tạo dựng giá trị, tiêu chuẩn và thương hiệu”. Khi đó, tiêu chuẩn quốc tế không chỉ là điều kiện để được bán hàng mà còn trở thành công cụ nâng vị thế.
Giá cao su thế giới vẫn sẽ biến động theo nguồn cung, nhu cầu Trung Quốc và sức phục hồi của các ngành sử dụng cao su. Nhưng khả năng chống chịu của ngành không thể chỉ dựa vào giá.
Nếu vẫn bán chủ yếu nguyên liệu, vị trí XK cao chưa đủ tạo sức nặng. Khi DN kiểm soát tốt hơn sản phẩm, tiêu chuẩn, thương hiệu và đầu ra, mỗi tấn cao su mới có thể mang về nhiều giá trị hơn và tạo thêm tiếng nói trong chuỗi cung ứng toàn cầu.
Thế Vinh